2026-10-02 12:53:56 分类:案例研讨
前阵子接了咨询,当事人是个96年的小伙子,叫小周,做户外直播的。
去年春天,他播到一半直接栽河边了。送医抢救,查出急性冠心病,前前后后花了快35万。职工医保报完,自己还掏了32万。
他一年前刚好在抖音刷到一款百万医疗险,一年交320块,保额三百万。他当时想着自己年轻,买个以防万一,没想到真用上了。
结果呢?拒付。一分钱都没给。
算法先核赔,人类靠边站
给出拒付结论的,不是哪个核赔专员,是保险公司的大数据算法。
小周投保的时候,健康告知就是手机上弹个框,问你有没有什么疾病,点“全部无”就能下一步。他那三年前单位体检,报告说血脂偏高,他后来复查已经正常了,早把这事儿忘后脑勺去了,哪能想到要填。
保险公司呢?算法直接对接了第三方体检机构的数据库,三年前那行字直接被抓出来,触发了拒赔规则,连人工复核的流程都没走。直接发了个电子通知书,说你未如实告知,解除合同,拒付所有理赔款。
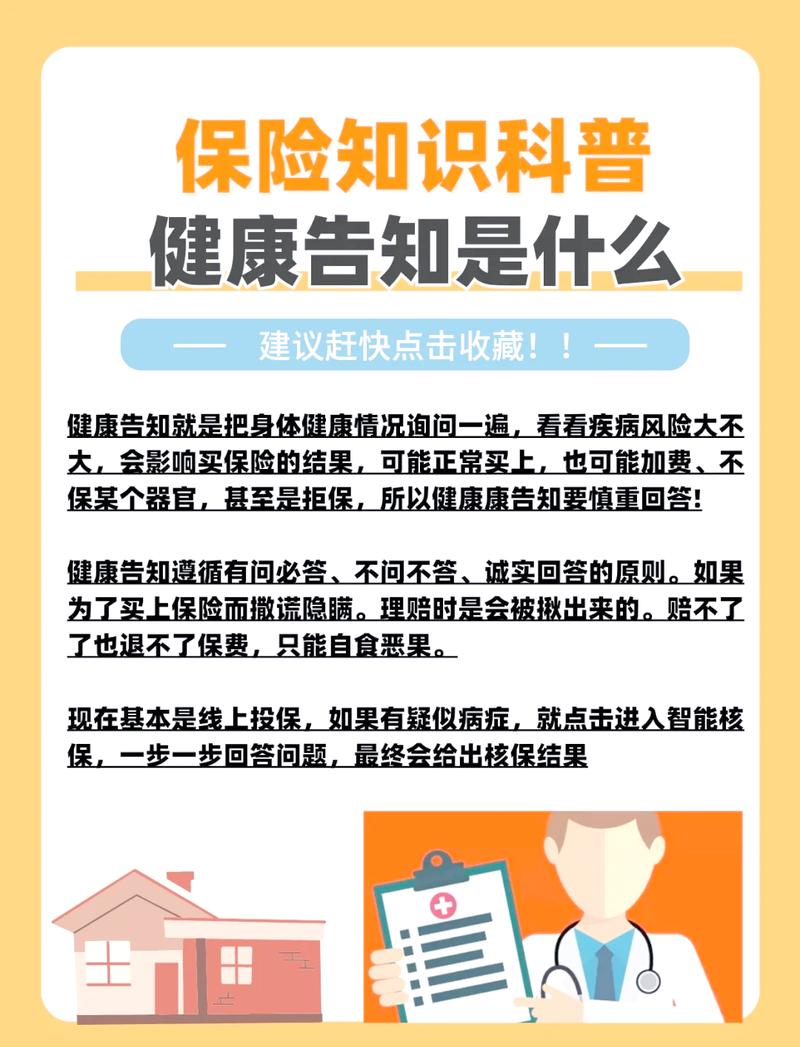 抖音短视频保险购买页自动健康告知弹窗
说实话,我做了这么多年法律观察,见过的拒赔没有一百也有八十,这种全算法一言堂的,还是近几年才多起来的。
以前核赔怎么也得有个人看看材料,问问情况,现在好了,算法成本低,一天能拒一万件,谁管你那个异常是不是已经痊愈,是不是压根不影响这次发病?
小周这次发病是冠心病,跟三年前一次体检血脂高有关系吗?就算有关系,他那时候不知道自己有这个病啊,怎么告知?算法不管,规则写死了,只要有异常记录,直接拒。
未如实告知,怎么就成了拒付万能筐
这两年我碰到的保险理赔拒付,十件有七八件都是拿“未如实告知”当理由。放在十年前,哪有这么多?
本质就是大数据给保险公司递了刀。以前保险公司要查投保人的过往记录,得发协查,一个个跑,成本高,所以大部分小异常也就过了。现在倒好,你在哪买过降压药,在哪做过体检,甚至你外卖经常点重油重盐的餐,算法都能拿到,随便一抓就是一个异常。
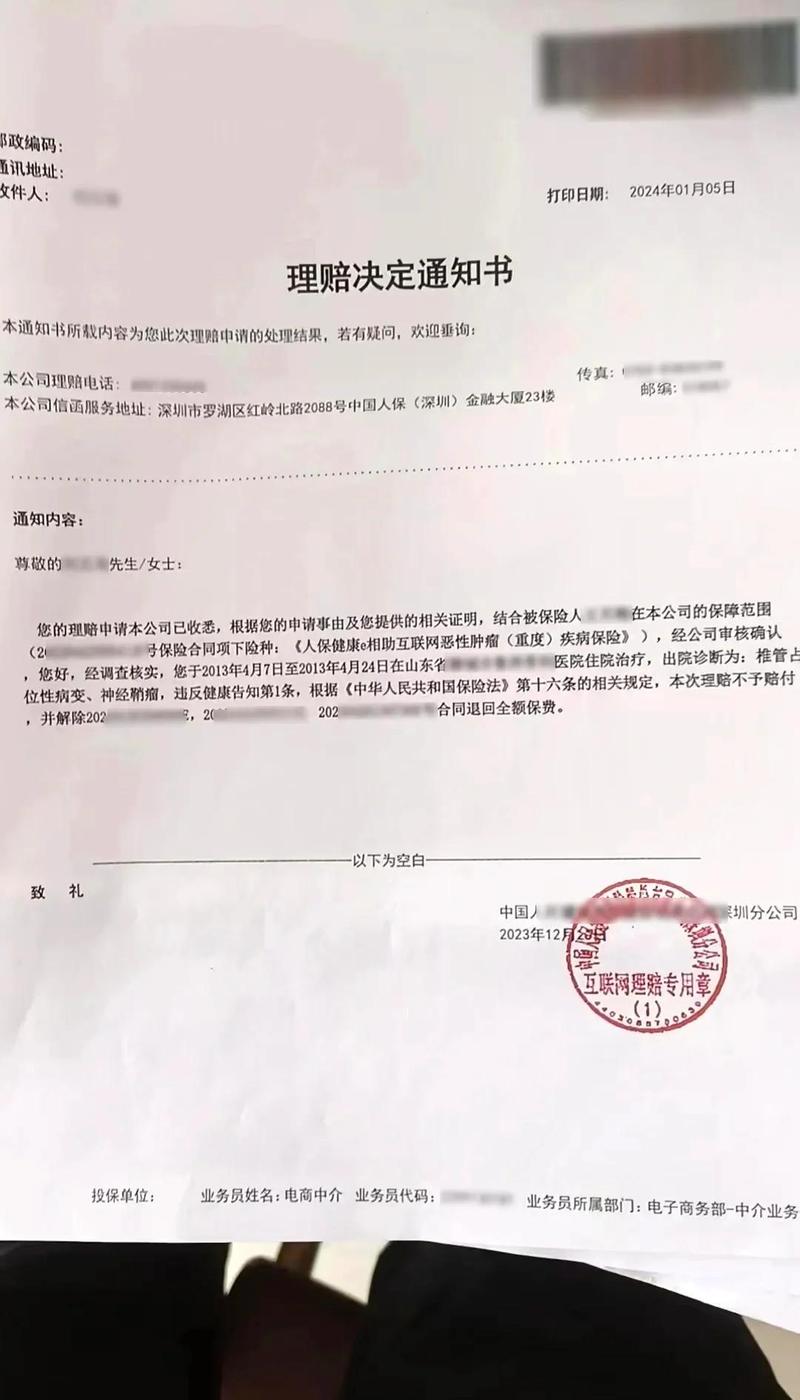 商业保险理赔拒付通知书未如实告知条款页
对吧?你说现在三十岁以上的人,谁体检报告上没几个结节、几个箭头?难不成买个保险,得把十年前所有的体检报告都翻出来,一个个对?
更何况,现在互联网卖保险,那个健康告知就是故意做的反人类。十几条问题堆一起,你不点同意根本买不了,普通人谁能逐字看完?保险公司就是吃准了你不会看,等理赔的时候再翻旧账。
这合理吗?《保险法》明明写的是“询问告知”,保险公司问你什么,你说什么,没问到的不需要告知。现在算法把所有你有过的异常都挖出来,不管有没有问到,都算你未告知,这不是明摆着钻法律的空子吗?
小周这个案子,保险公司的健康告知里,根本就没问“三年内是否有过血脂异常”,只问了“是否有冠心病、高血压”,凭什么拿这个说事儿?
遇到算法型保险理赔拒付,该往哪下口
 遇到算法型保险理赔拒付,该往哪下口
很多人一拿到拒付通知书,就觉得肯定是自己不对,自认倒霉算了。真的别。
我经手的好几个类似案子,最后都拿到赔偿了,不是说我们有多能说,是算法拒赔本身就很多漏洞。
第一个突破口,就是个人信息来源合法吗?保险公司要调你的体检记录、就医记录,必须经过你明确授权对吧?很多算法核保用的数据,都是保险公司跟第三方机构私下合作拿到的,根本没问过你同意不同意,这本身就违反《个人信息保护法》,拿到法院,这个证据根本不能用。
小周那个案子,我们就是从这一点切入的,保险公司拿不出小周授权他们调三年前体检报告的证明,最后协商下来,赔了28万,虽然没全额赔,但也够覆盖大部分医药费了。
第二个突破口,就是看异常跟本次理赔的疾病有没有因果关系。你十年前长过智齿,能拿这个拒你肺癌的理赔吗?显然不行啊,法院也不会认。
第三个,就是看健康告知有没有问到这个异常。没问到的,你根本没必要说,就算查到,也不算未告知。
不过话说回来,真要闹到法院,对普通人来说还是耗精力。能找明确顾问帮你核保的,就别随便刷短视频随手买互联网保险,真要买互联网的,一定截个屏保存好当时的健康告知页面,别出了事连当时问了什么都找不到。
我前阵子跟一个离职核赔员吃饭,他说现在公司要求算法拒赔率要提到20%,不然算法白买了。说白了,这套东西就是为了多拒赔,多省钱,把风险全甩给普通人。
法律还在追着新技术跑,我们普通人得先给自己提个醒:别以为买了保险就万事大吉,真出了事,保险公司说拒付,你得先想想,这里头是不是算法给你挖了坑。
别吃了哑巴亏。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:被算法卡住的32万:拆解保险理赔拒付的新套路
文章链接:https://www.wuhanlihunlvshi.com/cases/2535.html
