上周接了个咨询,姑娘哭着说自己结婚三年,省吃俭用攒了40万,存在自己单独办的银行卡里,连老公都不知道密码,现在要离婚,老公居然要求对半分这笔钱,她觉得特别委屈——我自己赚的钱,凭啥要分?
别拿工资卡当自己的小金库
真的别不信。很多人以为只要钱存在自己名下、没告诉配偶,就算是自己的个人财产,却忘了从你领完证的那一刻开始,你账户里每一笔进账的工资、理财收益、哪怕是抢红包抢来的大额奖励,只要来源是婚后的劳动所得,本质上都有对方的一半份额。
《中华人民共和国民法典》第1062条明确规定,婚姻关系存续期间所得的工资、劳务报酬、生产经营投资收益,为夫妻的共同财产,归夫妻共同所有。这条规定背后的保护法益,从来不是简单的把两个人的钱捆到一起,而是认可婚姻关系里的协力价值——你在外面拼事业的同时,另一方在家庭里承担的隐形劳动,同样有对应的财产价值。这里的权利义务其实是不对称的:哪怕你结婚之后一天班都没上过,也有资格分割配偶的婚后收入;反过来,哪怕你承担了全部的家庭开支,也不能以自己赚的钱为由,拒绝把对应的份额分给配偶。
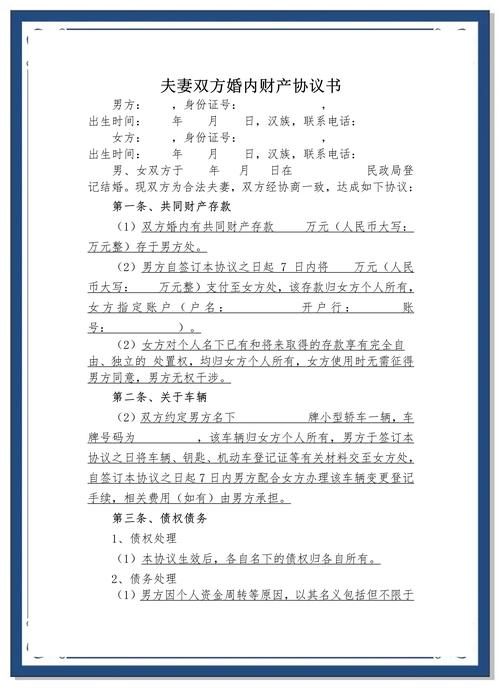
很多人对共同财产的认知还停留在“谁赚的是谁的”,真到打官司的时候才发现根本不是那么回事。这里有两组非常典型的对比:第一组,合法操作是婚后每个月从工资里转2000块到专属储蓄账户,哪怕这个卡只有自己知道密码,账户里的钱也是实打实的共同财产,离婚时对半分没毛病;高风险操作是发现配偶在查流水,连夜把账户里的80万转到远在外地的表姐账户,说等官司打完再转回来,这操作直接踩了转移共同财产的红线,最后分割时大概率会被少分30%甚至更多。第二组,低风险操作是婚前攒的20万,领证前就转到专属理财账户,婚后从来没往里面转过工资收入,哪怕基金涨了50万,这部分也是个人财产,不会因为结婚就自动混同;高风险操作是同样的20万婚前存款,领证之后转到了常用的工资卡,之后几年陆陆续续把婚后的工资都存到同一张卡上,几年下来账户流水混得一塌糊涂,最后离婚时根本说不清楚哪笔是婚前的钱,直接被全算成共同财产。
核心区分变量:财产权属是否存在可被法院认可的“物理隔离痕迹”。说白了,就是你能不能拿出完整的流水,证明这笔钱从进你账户的第一天起,就从来没和婚后的收入混在一起,一直单独存放、单独理财,没用来做日常消费,那这笔钱就算是你的个人财产。
混同的代价,比你想的大得多
根据中国裁判文书网2021-2023年公开的一审离婚财产纠纷案件统计,近62%的败诉方,是因为无法举证证明自己主张的“个人财产”存在独立于婚后收入的完整流转记录。2022年就有这样一起案子,女方婚前存了18万定期,领证后觉得钱放在定期账户麻烦,就把钱全部转到了自己常用的工资卡,之后几年陆续往这张卡里存了婚后的工资,最后卡里的钱加上理财收益一共47万,她用其中30万买了辆代步车登记在自己名下。离婚时男方要求对半分割车辆和剩余存款,女方主张其中18万是自己婚前的个人财产,却拿不出完整的流转记录证明哪笔钱是婚前的,最后法院认定全部资产为夫妻共同财产,判决女方支付男方23.5万的折价款。
这亏吃的太冤。很多人总觉得反正钱是自己赚的,转来转去太麻烦,完全没意识到只要你的婚前资金和婚后收入进了同一张卡,没有明确的隔离标记,最后在法官眼里,这张卡里的所有钱都是共同财产。更别说那些偷偷转钱到亲戚账户的操作,只要你拿不出合理的支出凭证——比如给父母的赡养费、真实的借款记录——这种大额转出在离婚分割时,都会被直接认定为转移财产,少分都是轻的。
真到要分割的时候,别靠嘴说
别等要离婚了才想起翻流水,平时的小习惯真的能帮你省掉大麻烦。
领证当天,把自己名下所有婚前账户的近三年交易流水全部打印,找银行盖鲜章,纸质版存放在家里带锁的文件盒里,同时把扫描件设置打开密码,发送到自己不关联家庭信息的私人邮箱。
每个月发薪到账后的第一个工作日,把计划留存的个人储备金转到专属的隔离账户,这个账户不绑定任何日常消费的支付软件,不还房贷车贷,只用来存放独立资金和对应的理财收益。
如果发现配偶存在大额转出存款的异常记录,当天就整理好已知的对方银行卡号、开户行信息,向受理案件的法院提交调查令申请,拉取对方近三年的全部账户流水,把每笔单笔超过1万元的转出记录做上黄色标记,附在证据材料里。
本内容仅供法律信息参考,不构成委托关系,不构成对裁判结果的任何形式承诺。
