上周三傍晚我绕到巷口买晴王,张姐正蹲在收银台旁边拍桌子骂。
手机屏幕亮得晃眼。
是某互联网理财平台的自动扣款提醒——12800块,分两笔转走的。她去年本来只想掏1000块买个短期理财尝鲜,手快点了个”同意全部授权”的弹窗,半年过去,产品自动续了两期不算,昨天还被悄摸扣了246块的”专属风险升级服务费”,她连这个服务什么时候开通的都不知道。
张姐那笔”没经过同意的扣款”,卡在哪了
她第一时间找客服对线,对方甩过来一份长达42页的电子协议,说所有扣款规则都写在里面,她当初点了确认,就代表认可全部条款。
我凑过去翻了十分钟。
那行关于自动扣款、服务升级的字,是10号的浅灰色字体,夹在两段关于”平台可共享用户交易数据给合作第三方”的内容中间,不盯着逐字找,根本看不见。

换在三年前,这种事大概率就是消费者自认倒霉——谁让你自己不看协议就点同意?但现在的情况是,“以非显著方式提示的格式条款不产生效力”,这条规则早就写进了去年年底落地的金融消费者权益保护操作细则里。
可张姐找了三圈,平台的客服跟她打太极,说她们是互联网合作渠道的产品,不属于传统持牌金融机构的监管范畴,拿旧的规则套不上。
你看,这就是现在最有意思的地方:规则已经摆到台面上了,但是大家都在试探边界。平台知道新规则刚落地,很多场景的细则还没写得那么细,就专挑灰色地带钻;像张姐这样的普通人,根本不知道自己手里其实握着能把钱要回来的依据,还在为当初手快点了弹窗懊恼半天。
那些你以为”跟自己没关系”的算法授权,早就在算你的钱了
我之前跟几个做互联网理财运营的朋友聊过,他们现在早就不搞那种明晃晃的”同意扣款”弹窗了。
太生硬。容易被投诉。
现在玩的是软的。比如你打开APP,弹个窗”为您定制专属高收益服务,点击即享”,只要你点了同意,后面所有的自动续期、资产调整、风险升级,全算你”自主选择”的结果。
上个月碰到个跑网约车的王师傅,平时流水都放在余额宝里,某天弹窗跳出来”为您升级专属收益,预计年收益高0.8%”,他想着能多赚点油钱,就点了同意。
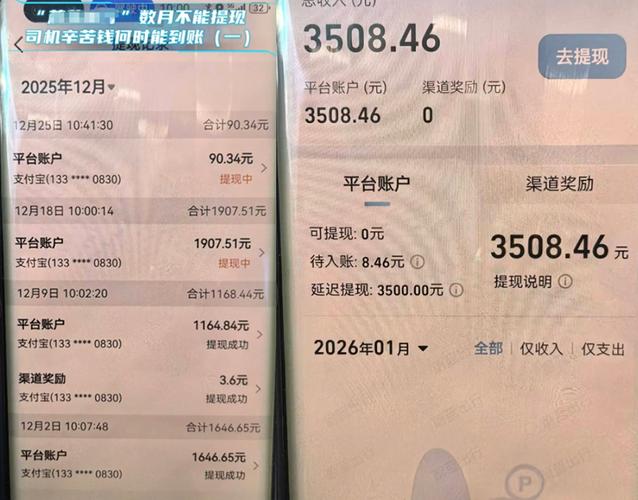
半个月过去,他查账才发现,自己的钱被自动买了某款挂钩海外原油的结构化产品,浮亏快3000块。找平台讨说法,对方说你当初授权了动态调整资产配置,我们是通过算法计算出你”风险承受能力匹配更高收益产品”,完全符合流程,不算误导。
真的离谱。
一个每天跑12小时车、连股票账户都没开的师傅,他的风险承受能力,是算法根据他过去三个月买烟、买水、给车加尿素的消费记录算出来的?算法知道他那笔钱是留着给孩子交下学期学费的吗?知道他连结构化产品是什么都听不懂吗?
更有意思的是,现在很多平台把理财入口嵌在短视频、外卖、甚至本地生活的APP里,你刷着美食视频呢,一个弹窗跳出来”1元起投,日赚一杯奶茶钱”,点进去连最基本的风险测评都不用做,直接就能买。这种场景下出了问题,是渠道担责还是产品方担责?目前的规则里,还没有写得特别明确。
现在的规则,其实还在”学怎么走路”
别听那些站在台上的专家说什么金融消费者保护体系已经完全成熟了,真不是。
我上个月去参加地方金融监管局开的小型座谈会,满屋子的人聊到最后全是挠头的问题:比如用户当初刷脸登录理财APP,授权的是”身份核验”,后面平台直接把人脸数据拿去做了无密码支付的身份验证,这种算不算超范围使用个人授权?比如现在很多挂钩数字藏品的理财项目,连产品本身的合规性都还在界定阶段,消费者踩了坑,连找哪个部门投诉都要绕三圈。
说实话,我特别能理解这种”边摸索边完善”的状态。毕竟过去十几年,我们的金融产品迭代速度太快了——从最早的银行柜台理财,到后来的互联网宝宝类产品,再到现在嵌在各个APP里的算法推荐理财,规则的脚步,永远是跟在消费者踩过的坑后面慢慢追的。
不是一开始就完美的。
张姐上周跟我说,她按照我教的方法,把当时弹窗的截图、协议里的小字都整理成了证据,打12378投诉之后,平台终于松口,愿意把扣的服务费和自动续的理财钱全退给她。她特意给我装了一袋子刚从批发市场进的晴王,甜得齁人。
她坐在水果店的塑料凳子上剥葡萄皮,念叨说,原来以前那些我们总觉得”是自己不小心”的事,根本不是我们的错。
是啊。
我们总把金融消费者保护当成文件里的大词,好像离普通人的日子很远。可它哪里远了?它就是张姐收银台那笔差点追不回来的一万多块,是王师傅手机里那笔差点亏掉的学费,是每个普通人对着满屏弹窗点”同意”的时候,不用总在心里打鼓”会不会又被坑了”的那份踏实。
规则从来不是写在纸上给人看的。
是跟着普通人踩过的坑,一步步慢慢走出来的。
