2026-09-15 14:05:51 分类:案例研讨
前几天喝咖啡碰到之前的邻居小张,掏手机买单的时候弹出一个储值卡余额提醒——去年他家楼下新店开业充200送50,现在店改成卖卤味了,卡上还剩182块,躺了快大半年。他说算了,懒得折腾,不够路费的。
我笑,你这182块,买两杯不怎么好喝的奶茶都够了,凭什么给别人白放着?
别嫌额度小,预付卡的坑本来就是温水煮青蛙
 消费者钱包中多张闲置未消费预付储值卡
说实话,我这半年碰到不下二十个问预付卡的,金额从几十块到几万块不等。一百个人里有九十个,第一句话都是“钱不多,就是咽不下这口气”,第二句话就是“算了,懒得打官司”。
之前看过一组没公开的行业数据,国内流通领域预付卡的闲置沉淀资金,早就破千亿了。你算算,平均每个人身上躺个百八十块的废卡,加起来就是多少?全成了商家免费占用的现金流。
最坑的不是那种一上来就卷几个亿跑的,就是这种小打小闹。你觉得钱少不值得折腾,他就吃定你这个心态,积少成多,赚的就是你放弃的这个钱。
商家印的“概不退款”,本身就是违法的
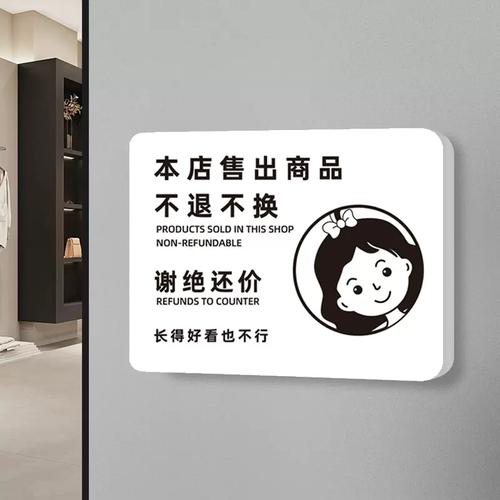 实体店玻璃门张贴的预付卡概不退款告示
上个月帮小区张阿姨要过美容卡的钱。阿姨脸敏感,做了一次体验就过敏红肿,不敢去了,之前充了三千块,商家指着墙贴说“本店储值卡概不退款”,一口咬死不退。张阿姨找了市监调解不成,找我帮忙走小额诉讼。
诉讼费多少钱?五块。
开庭呢?线上开的,阿姨在家连摄像头都没开,商家压根没敢来。
结果呢?当庭判全额退,三天钱就到账了。
很多人不知道,凡是商家提前印在卡上、贴在店里的“最终解释权归本店”“储值后概不退款”,全都是无效格式条款,法律压根不认。哪怕你签字同意了都没用,这种排除消费者主要权利的不公平条款,从一开始就不作数。
不过话说回来,现在的预付卡早就不是以前那种超市购物卡的玩法了。线上剧本杀的储值,知识付费的年卡,社区团购的团长预付菜卡,共享健身房的次卡,好多连实体卡都没有,全存在微信小程序里,一出事,你连商家是谁都查不到,更别说找人了。
新型预付卡时代,普通人要记住这几条防坑线
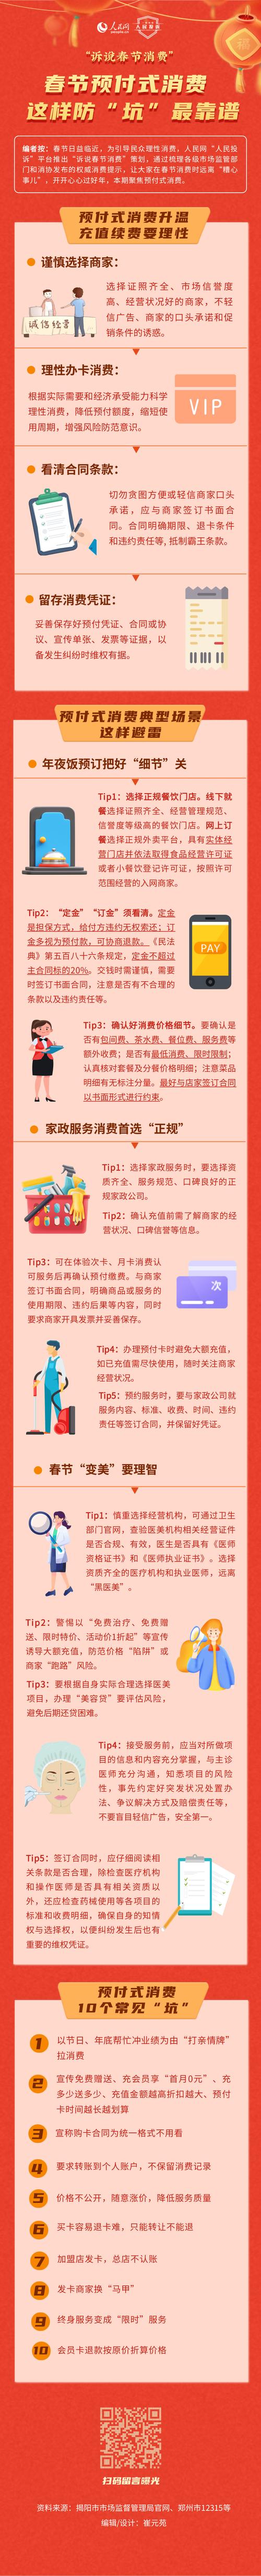 新型预付卡时代,普通人要记住这几条防坑线
我最近跟进了一个挺有意思的案子,一个小伙子在本地生活平台买了连锁健身房的年卡,结果健身房开门不到三个月跑路,平台说我只是个卖卡的,我又没收你的钱,你找商家去。商家呢?早就注销跑路,连办公地址都没了。
这个案子现在还没判,不同的法官有不同的看法,有的说平台只是中介不担责,有的说平台收了分销佣金就得担连带责任。你看,法律其实也在跟着新玩法走,大家都在摸石头过河,跟着普通人碰到的新问题调整脚步。
那我们普通人能做什么?别等出事了才找办法,提前防坑比什么都强。
第一,打死不要充超过一千块的预付卡。别信什么充五千打三折,充一万免费一年,羊毛出在羊身上,你惦记人家的折扣,人家惦记你的本金。多少装修得漂漂亮亮的大店说倒就倒,我见过太多充了几万健身卡的,一次没去就没了。
第二,所有证据截图存云端。别只存在你手机相册里,手机丢了你哭都没地方哭。转账记录、商家宣传页、办卡协议、聊天记录,全部存一份云盘,哪怕是老板朋友圈发的储值活动,都截一张存着,真出事了这就是你要钱的依据。
第三,真出事别惯着,越小的案子越好办。现在法院的小额诉讼程序,一万块以下诉讼费才五块十块,线上立案线上开庭,根本不用你跑法院。很多商家就是吃准了你嫌麻烦,你真的把立案通知书拍给他,多半都会乖乖给你退,谁也不愿意为了几百块去法院走一趟。
昨天小张给我发消息,说按照我说的,打了12315,上传了卡的余额记录,第三天原来的加盟商就把剩下的钱转给他了。他说原来这么简单啊,早知道之前那张三千块的健身卡我就不该算了。
其实哪有那么复杂啊。很多时候不是法律不帮你,是你自己先放弃了。你那百八十块,也是血汗钱啊。凭什么给那些卷钱跑路的老板攒年终奖啊?
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:消费者预付卡退款:没人告诉你的维权真相
文章链接:https://www.wuhanlihunlvshi.com/cases/2004.html
