迟了三天,成了拒赔的核心理由
王师傅跑了五年网约车,平台每个月固定从他的流水里扣五块钱保险费,说是给买的百万意外险,他从来没多问。跑一天赚一天,哪有空翻几十页的电子条款?
出事那天是早高峰,他刚送完一单,靠在路边休息,再也没醒过来。法医鉴定是心源性猝死,完全符合保单约定的赔付范围,没有任何争议。可王师傅的老婆那几天昏天暗地,亲戚朋友帮着跑前跑后,谁能在至亲刚走的时候,静下心翻手机找投保记录?
等她捋清楚所有事,找到保单报案,整整过去了三天零三个小时。刚好超过48小时三个小时。就这三个小时,保险公司说,条款写得明明白白,超时不赔。
换谁能接受?
法律从来没说过,超时就必须拒赔
这个案子打到法院,判决书看得我太解气。很多人被保险公司一句话就吓住,觉得条款写了就得认,其实根本不是这么回事。
我国保险法从来没有强制要求投保人必须在48小时内报案,更没有规定超时就直接丧失理赔权。保险法原文写得清清楚楚:只有当投保人故意或者重大过失未及时通知,导致保险事故的性质、原因、损失程度没办法查清的时候,保险公司才对没办法查清的部分不赔。
什么意思?就是说,只要你的事故事实清清楚楚,证据全在,不会因为你晚报案几天就变成不能赔的事。那种只要超时就直接拒赔的条款,本质上就是保险公司单方面加重投保人责任的格式条款,要是保险公司没尽到明确的提示说明义务,直接就是无效的。
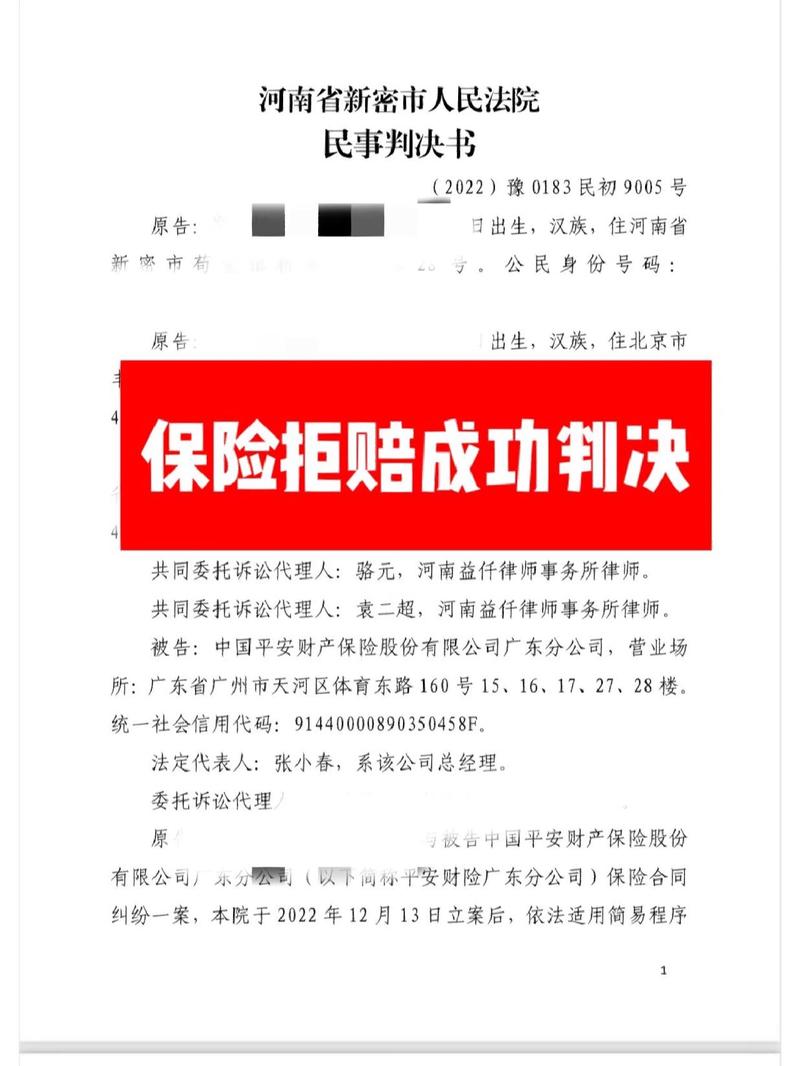
放在王师傅这个案子里,猝死的事实铁证如山,晚三天报案根本不影响任何查明,保险公司就是拿条款卡人,法院当然不认。最后判保险公司全额赔付一百万,一分不少。
越来越多的理赔时效争议,都指向同一个坑
说实话,我最近半年接了快十个这类咨询,全是新业态的从业者。网约车司机、外卖骑手、快递员,甚至还有做直播的公会主播,平台按月扣钱买保险,出事就拿时效拒赔。
上个月苏州的一个外卖骑手,摔了股骨骨折,躺床上养了一个多月,能动了才想起找保险公司理赔,人家也拿48小时条款拒赔。最后找律师发了个函,不到半个月就赔了八万下来。骑手说,他之前根本不知道这条款是无效的,以为自己真的理亏,差点就放弃了。
不过话说回来,保险公司就是吃准了这一点。大部分普通人哪懂保险法的弯弯绕?看到拒赔通知上写着“超过理赔时效”,第一反应就是自己错了,嫌麻烦就自认倒霉了。他们就是赌你不会打官司,赌你不懂法,才能稳稳把理赔款吞掉。
吃相真的太难看。
现在这类案子判得越多,规则就越清晰。真遇到这种事,别忙着怂。只要你不是故意瞒报事故,就是因为料理后事、养伤耽误了几天,只要事实清楚证据全,尽管去争取自己的权益。很多时候你一硬,对方就软了。
说穿了,哪有什么天生的行业潜规则?还不就是一个个普通人不敢争取,才让这些歪门邪道留到现在。今天你站出来争自己的一百万,明天后来人就不用再踩这个坑。法律本来就是这样,跟着普通人的日子,一步步往前走的。
