老规则撞上新场景,骗子的玩法早就更新了
以前我们对信用证欺诈的印象,还停留在伪造纸质提单、假公章那一套。现在呢?骗子都玩上跨境新生态了。
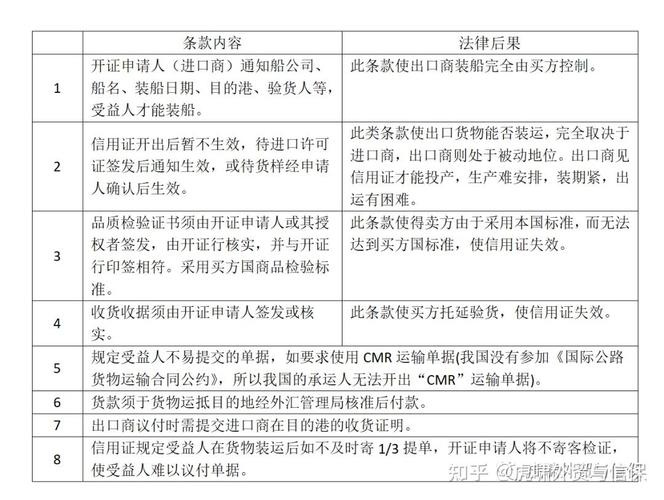
对方这次给老陈的信用证,软条款藏得极深:「卖方议付时需提交买方指定第三方机构出具的验货合格证明」。老陈当时没当回事,不就是验货嘛,我货合格还怕你验?结果货装船走了,老陈找对方要验货证明,对方消失了。半个月后,老陈接到银行通知,说单证不符,拒付。
这时候老陈才慌,找同行一问,才知道这已经是骗子玩烂的新套路——专门卡中小出口商的软条款,等你货已经发了,滞港费一天几千,你要么接受对方降价三到五成的要求,要么就是货物被拍卖,血本无归。
这还不算最狠的。还有更绝的,勾结现在遍地都是的虚拟海外仓,直接出假仓单骗议付。我上个月还碰过一个进口商的咨询,开了信用证给供应商,供应商拿了虚拟仓的假仓单去银行把钱提走了,等自己去提货,仓库说根本没这批货。现在买卖双方都可能中招,防不胜防。
为什么你看不破信用证欺诈的新坑?
说实话,百分之九十的中小外贸老板,对信用证的认知还停留在「银行开的就是安全的」。
银行只审单,不验货,不管你货真不真假不假,只要单子表面符合信用证要求,银行就得付钱。这个核心规则一百年没变过。骗子就是抓准了这个规则,还有现在新场景里的监管空白。
现在电子信用证普及了,电子仓单、电子提单满天飞,谁都能出一张带公章的电子单据,银行根本没法挨个去查仓单的真假。你让银行去核实某个东南亚小众海外仓的仓单是不是真的,银行哪来这个人力,哪来这个渠道?
还有,现在很多中间商做转手贸易,一张信用证倒三手,你根本找不到最终买家是谁,真出了事,连起诉谁都搞不清楚。
之前我帮老陈看他那份信用证的时候,都忍不住感叹,骗子真的太懂人性了。知道中小老板好不容易碰个大单子,巴不得赶紧签,哪会逐字逐句抠条款?知道你不懂这里面的弯弯绕,觉得走信用证就是稳,就专门给你下套。
法律不是万能的,但也不是摆设
很多人碰到信用证欺诈第一反应就是找银行,银行说我按规则来,不关我事。找法院,申请止付令。说实话,现在法院碰到新型信用证欺诈的案子,也在摸石头过河。
以前的信用证欺诈例外原则,都是针对纸质单据的伪造,现在电子单据造假、虚拟仓出假单,怎么举证「欺诈」而不是普通的合同违约,门槛真的不低。你得拿出证据证明对方从一开始就没想履行合同,就是为了骗钱,这个度很难把握。老陈这个案子,现在就卡在举证上,他能证明对方不给验货证明,但是没法证明对方一开始就是欺诈,法院说这更像合同纠纷,暂时不给止付令。
不过话说回来,也不是完全没招。我接触下来,现在能做的首先就是别懒,开证之前一定要查开证行的资质,别接那种不知名小银行开的证,最好找知名保兑行保兑。其次,任何要求买方出具证明才能议付的软条款,不管说得多么合理,一律删掉,碰都不要碰。
真出了事,第一时间找律师申请止付令,拖得越晚,钱被转走,找回来的概率越低。最高院的司法解释早就给信用证欺诈留了口子,只要能拿出扎实的证据,法院是支持止付的,别就这么自认倒霉。
昨天老陈给我发消息,说对方终于松口,愿意降价三成接货,他咬咬牙答应了,亏了四十多万,总比全亏了好。挂了电话我就在想,这两年跨境贸易火,新业态出来,新玩法出来,骗子的路子也出来了。法律总是滞后的,对吧?我们都是在一个个坑里,把规则一点点磨出来。没人能给你打包票说百分之百安全,只能说,多留个心眼,别看见大单子就冲昏头。信用证不是保险箱,从来都不是。
