2026-10-03 12:28:01 分类:案例研讨
前几天跟刚毕业的小孩喝酒,他掏出手机给我看征信报告,多了一笔一万块的消费贷款记录。
他说他根本没想要借钱。
这事说出来,大部分经常刷手机的人估计都能共情。小孩叫小苏,去年换工作断了收入,房租凑不出来,刷短视频刷出来一条贷款广告:「月薪三千也能贷,日息只要一块钱,先来看看你能贷多少」。
他就是想看看额度够不够交房租,没打算真借。结果点进去走完流程,钱直接打进卡了,还反手扣了三百块的「账户服务费」。
你只是点了「看看额度」,钱已经进你账户了
现在这种AI自动放款的玩法,太多了。以前放贷款,还得有个客户经理跟你确认三遍,要不要,要不要。现在呢?算法比你还急。
你只要点进去,走完刷脸、授权的流程,算法默认你「就是要借钱」,直接给你放。你去找平台说理,人家把用户协议翻出来,那行比蚂蚁还小的字写着呢:「完成验证即视为同意借款」。
你说你没看见?谁让你不读?
说实话,几十页的协议,翻完要半个小时,别说普通用户,就是干法律的,谁没事看完每一个字?
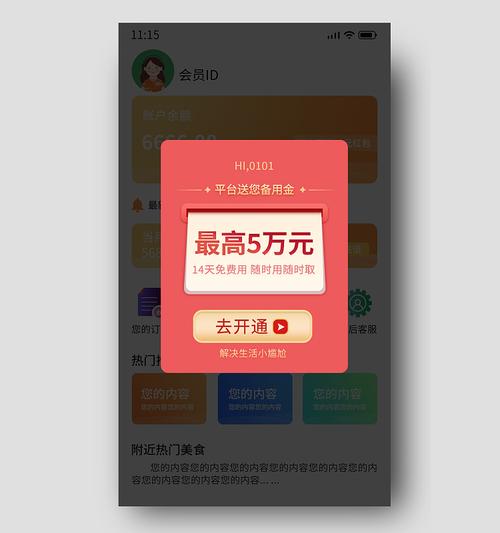 移动端金融贷款弹窗广告截图
不止贷款,坑到处都是。你网购选全额付款,系统默认勾「分期免息」,不仔细看直接付款,平白无故背上贷款还上征信。你开个视频会员,默认勾「自动续费」,退订要绕八个页面,每个月偷偷扣钱。你去奶茶店充会员,一不小心就办了分期充值,利息藏在角落你根本看不见。
新型金融侵权,坑都坑在看不见的地方
以前我们说金融消费者被坑,大多是遇上明着来的高利贷、砍头息,讨债的上门堵人。现在呢?坑都藏在你看不见的地方。
藏在算法的规则里,藏在默认勾选的格式条款里,藏在你根本看不懂的授权协议里。
小苏给我看他当初签的授权,平台拿走了他的通讯录,还拿走了他的收货地址,近半年的出行记录,甚至连他手机里装了什么APP都读走了。这哪是做贷款授信,这是把你底裤都扒了对吧?
更气人的是,你不同意给这些信息,你连看额度的资格都没有。想用服务,就得把个人信息拱手送出去。这算哪门子的自愿?
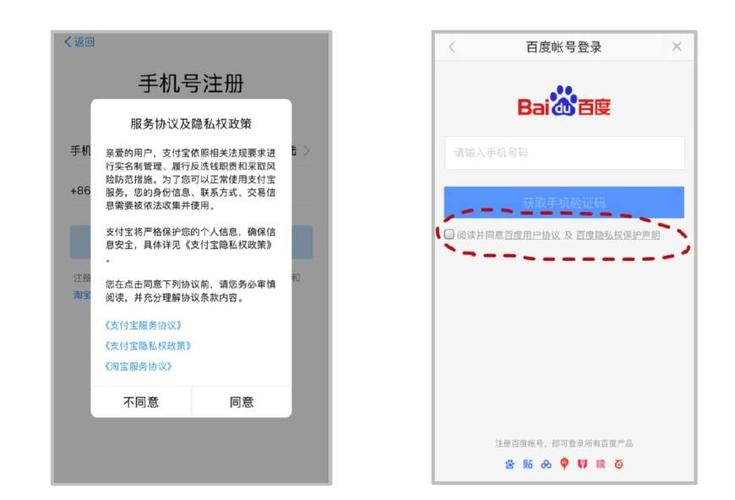 金融借贷APP用户协议超长默认勾选页面
不过话说回来,大部分人遇到这种事,几千块万把块,打官司嫌麻烦,投诉嫌费时间,最后也就吃了这个哑巴亏。这才是最无奈的地方。
法律说要保护金融消费者的知情权和自主选择权,可落到具体的人身上,想要维权怎么就这么难?
毕竟人家平台有专业的法务团队,你一个普通上班族,耗得起时间精力吗?很多人就算明明占理,最后也选择算了。
金融消费者保护,终究要落到每个具体的人身上
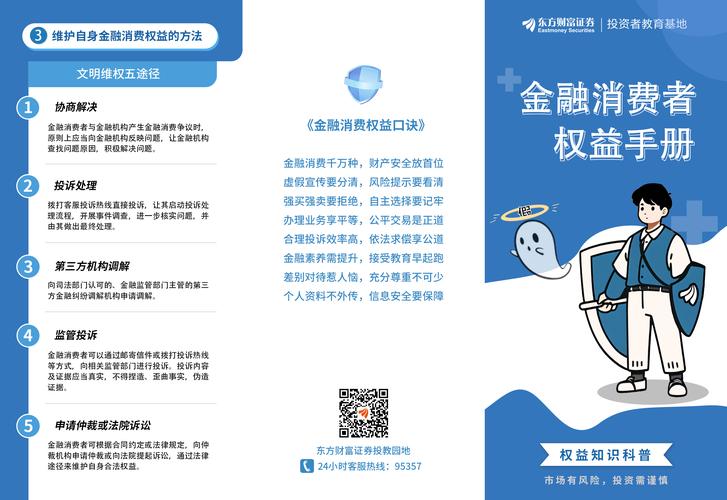 金融消费者保护,终究要落到每个具体的人身上
最近翻公开判例,看到今年南方有个法院判了几乎一模一样的案子,小伙子就是查了下额度,平台自动放了款,法院最后判平台违规,要求返还扣除的服务费,还消除了征信上的贷款记录。
判词写得特别提气:金融机构不能利用消费者对流程的不熟悉,通过格式条款加重消费者责任,侵犯消费者的自主选择权。
你看,已经有人赢了。
很多人觉得,金融消费者保护是监管的事,是大公司的事,是有钱人的事,跟咱们普通人没关系。不对。
你被默认分期过,你被过度收集过信息,你被弹窗广告骗过,你就是金融消费者,你就有权利要保护。
现在规则其实也在跟着变。以前的规则是针对线下网点、人工客户经理做的,现在面对AI自动授信、面对无处不在的移动端获客,规则也在一点点调整。最近两三年出台的各种新规,早就把「不得强制授权」「不得默认勾选」「算法要透明」这些要求写进去了,就是给这些野路子套缰绳。
法律从来不是写在纸面上死的东西。它跟着我们普通人的遭遇,在算法主导的陌生金融世界里,一步步重新学走路。
你要是遇上这种事,别着急吃哑巴亏。找监管投诉,找法律帮忙,你的每一次较真,都是在给后来的人,踩出一条更安全的路。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:被算法坑了的年轻人:金融消费者保护到底在保护谁?
文章链接:https://www.wuhanlihunlvshi.com/cases/2565.html
