2026-09-22 17:06:00 分类:案例研讨
上周,开网约车的老陈找到我,裤腿还沾着路边的泥点,手里攥着皱巴巴的拒赔通知书,声音都发颤。整整12万的手术费,保险公司一分不掏,理由就一行字:保险理赔拒付,投保时未如实告知营运性质。
老陈说,这份意外险就是他在司机端弹窗买的。当时广告写着“199元保100万,开车意外全覆盖”,他跑了一天车脚都酸,点了两下就付了钱。从头到尾,没哪个页面问过他“是不是营运司机”,连填职业的框都没弹出来。
现在倒好,出事了,保险公司反手就拿营运性质拒赔,说他骗保。
算法帮保险公司筛掉了九成“问题保单”
说实话,放在五年前,这种案子保险公司根本查不到。那时候核赔都是人工翻材料,你不说自己跑网约车,谁闲的去调你每天的出行轨迹?
现在不一样了。数据打通了。保险公司能直接对接出行平台的脱敏数据,算法跑一遍,你半年跑了多少单,每天出车多长时间,清清楚楚。根本不用派人查,系统自动标记,自动发拒赔通知。
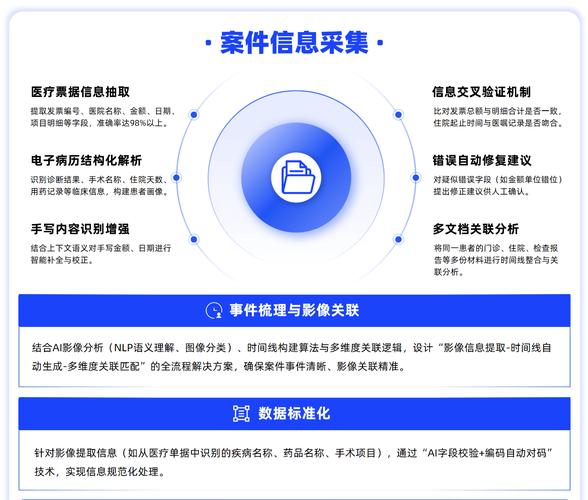 保险公司大数据自动核赔系统界面
我翻了下最近接的咨询,三个月里四个同类案子,三个网约车司机,一个闪送员,全是这个路数:平台推优惠保险,个人投保,出事之后保险公司调数据,以职业性质不对拒赔。
更过分的还有百万医疗险。现在保险公司能对接社保系统的购药数据,你一年前买过一次降压药,哪怕你根本没确诊高血压,算法直接给你标“未告知既往症”,理赔直接拒。
以前拒赔还要找半天证据,现在算法先给你定罪,再补证据。效率高得很,就是太欺负人。
看上去合法的拒赔,其实藏着陷阱
保险公司张口就说“未如实告知”,听起来完全符合保险法对吧?
但这里有个绝大多数人都没发现的陷阱:你连被询问的机会都没有,哪来的如实告知义务?
老陈给我看他当时的投保记录,整个流程三步:点“我要投保”,填身份证号,付保费。整个过程,没有任何一个选项问“你是否从事营运客运”,系统默认就是“非营运”,你想改都没地方改。
这不就是钓鱼吗?先把保费收了,出事了再挑你的错。
 网约车平台弹窗保险投保默认页面
不过话说回来,现在法律其实有点跟不上趟。原来的保险法写“询问告知”,是针对当年人工核保的场景,保险公司问你,你说不说,那是你的事。现在到了算法时代,保险公司故意不设置询问环节,默认你违规,转头拿这个拒赔,你找谁说理?
去年广州有个类似的判例,司机告保险公司,法院最后判保险公司全额赔,理由就是“保险公司未进行询问,投保人无需告知”。但这样的案子太少了。绝大多数人,几万块赔款,嫌打官司麻烦,耗不起时间,最后只能自认倒霉。
碰到保险理赔拒付,别着急认栽
 碰到保险理赔拒付,别着急认栽
我给这些被拒赔的朋友总结了两步,绝大多数人用得上。
第一,先找保险公司要证据:你说我未告知,你拿出投保记录来,证明你真的问过我这个问题。只要他拿不出来,这个拒赔理由从根上就站不住脚,直接去银保监会投诉,十有八九能谈成。
第二,如果他说拿了你的数据证明你违规,你直接问他:你从哪拿的我的个人信息?有没有经过我同意?现在很多保险公司抓取用户出行、购药数据,根本没走合法的授权流程,本质就是侵犯个人信息,拿着非法证据拒赔,法院根本不会认。
老陈最后就是这么解决的:找银保监会投诉,拿出投保记录证明保险公司没问,不到半个月,保险公司就赔了九成,医药费大部分都报了。
他昨天给我发消息说,现在再看到司机端弹出来的保险广告,直接就划走,再也不敢随便点了。我笑他,吃一堑长一智,挺好。
其实说穿了,现在的保险理赔拒付,哪那么多骗保的?不过是保险公司有了大数据这个新工具,能把以前漏过去的小问题全挖出来,用来降赔付、赚利润罢了。法律还在一步步追着这个新变化跑,我们普通人得先拎清楚,别糊里糊涂就把自己该拿的赔款丢了。
毕竟,买保险就是买个出事能兜底的保障,不能让兜变成套,把你自己套进去,对吧?
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:算法时代的保险理赔拒付:你踩的坑,早已被算好了
文章链接:https://www.wuhanlihunlvshi.com/cases/2217.html
