凌晨一点四十三分。微信语音红点从3跳到27。全是六十秒的,一条不落。
我盯着屏幕,保温杯里的枸杞早就泡烂了,浮在温吞吞的水面上,像三小时前那台卡纸的打印机——那份判决书进也进不去,退也退不出来。
当事人李姐。她老公去年做生意赔了两百多万,其中一张借条上,她签了名。
“我真不知道那是干嘛用的……”语音从第六秒开始哭,“他就说走个过场,签个字而已……”
我打了删,删了打。最后发过去三个字:见面说。
说实话,夫妻共同债务这题,能让我血压从一百二直接飙到一百八。不为别的——这玩意儿牵扯的东西太多了。感情、钱、信任、背叛,全搅在一块儿,最后落到一张纸上,变成你签还是不签的博弈。
那条“共债共签”的红线,是拿多少套房换来的
先给不熟的朋友补一刀背景。
2018年之前,婚姻法司法解释二第24条是个什么玩意儿?简单说——只要你配偶在外面借了钱,不管你知道不知道,不管这钱花哪儿了,默认就是共同债务。债权人只要证明钱是在婚内借的,完事。你要想撇清关系?行啊,你来证明“这钱没用于夫妻共同生活”。
怎么证明?你告诉我怎么证明一个你压根不知道的借款没花在你家?
我见过最离谱的一个案子。男方在外面赌球,输了三百多万,借条全是赌场马仔递过来的。女方在小县城当老师,一个月四千二。离婚三年后,法院传票来了,要她一起还。她来所里那天,手里攥着一沓工资流水,手在抖。
“我连他赌球都不知道……”
法官知道吗?法官知道。但证据呢?
那几年,24条制造了多少“被负债”的冤案,数字不好看。后来2018年出了新解释,2021年民法典第1064条正式落地,才算把“共债共签”这四个字写进了骨头里。
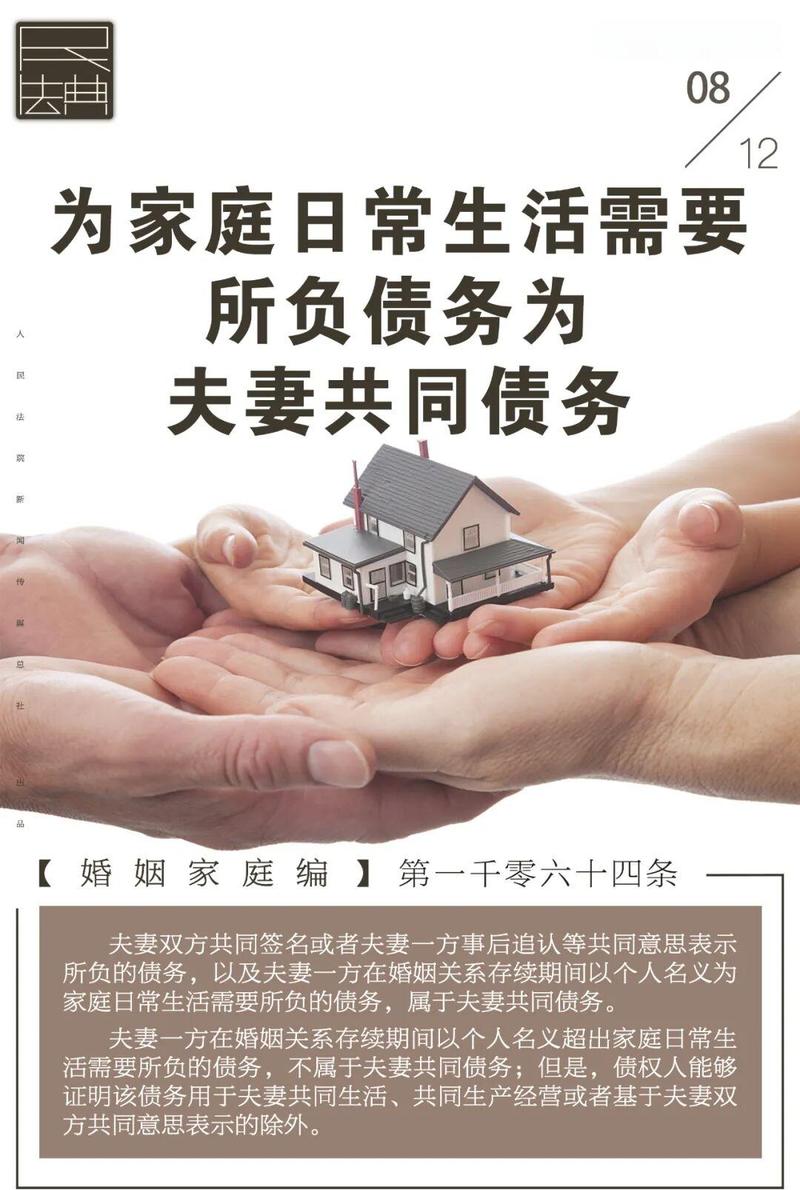
1064条说白了就三层意思:
第一,夫妻双方共同签字的,或者事后追认的,算共同债务。这叫“共债共签”,没毛病。
第二,一方以个人名义借的,但用于家庭日常生活需要的,算共同债务。注意这个词——“家庭日常生活需要”。买米买油交学费,哪怕你不知情,也得一起扛。
第三,一方以个人名义借的,超出家庭日常生活需要的,不算共同债务——除非债权人能证明这钱用于夫妻共同生活、共同经营,或者你老婆/老公事后认了。
看着挺清楚对吧?
狗屁。
真到了法庭上,光是“家庭日常生活需要”和“超出家庭日常生活需要”这一条线画在哪儿,就能让法官挠秃了头。二十万算不算?五十万呢?一百万呢?
北京一个案子,男方借了八十万,说是给孩子出国留学用的。女方说孩子根本没出国。法官最后认定:八十万超出了家庭日常消费的合理范围,债权人未能证明用于共同生活,不算共同债务。
另一个案子,差不多的金额,借条上写着“装修款”。法官去家里一看,房子确实重新装了,好,算共同债务。
你看,同样是几十万,差在哪儿?差在钱去哪儿了。钱的流向,就是夫妻共同债务的命门。
签字这个事儿,比你想的邪门一万倍
李姐那个案子,我看了借条原件的照片。
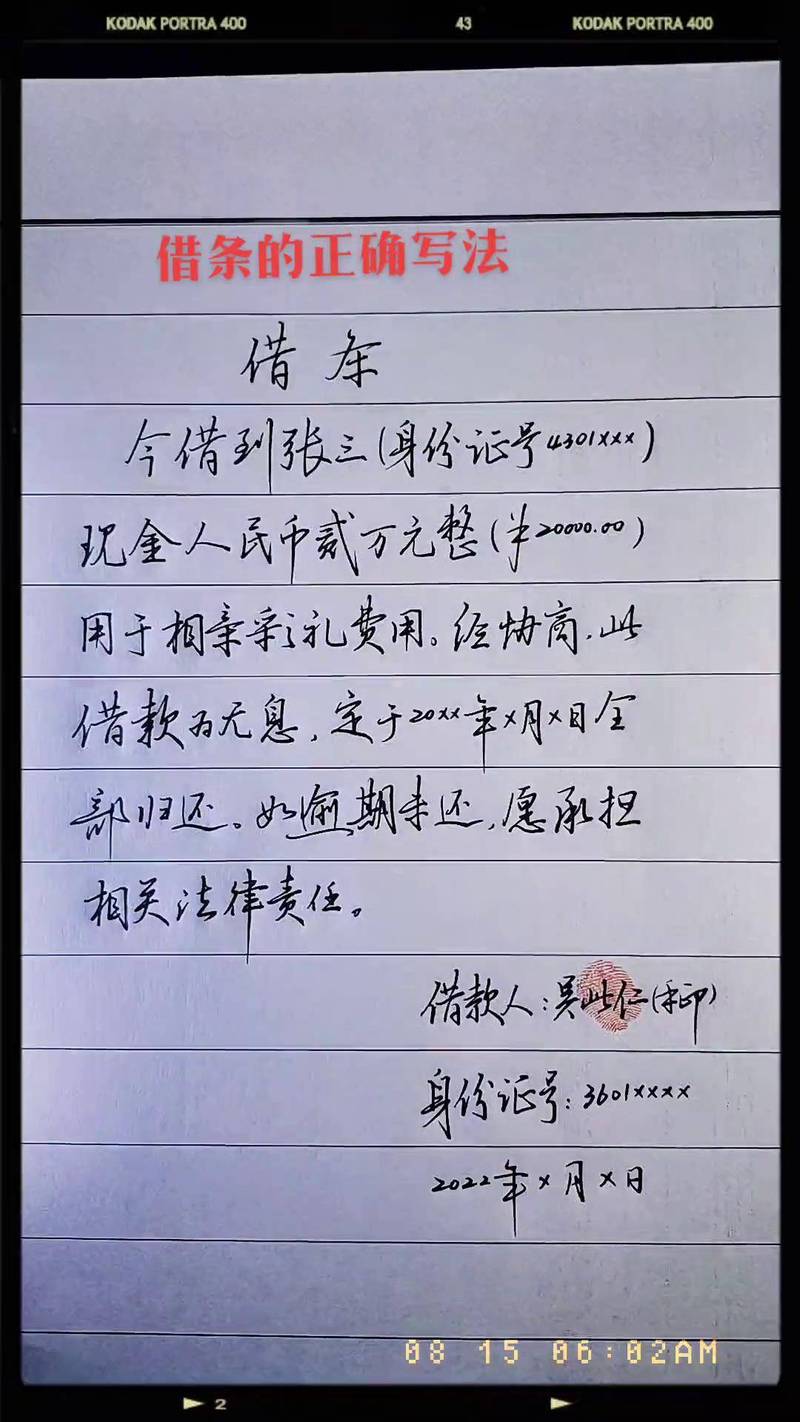
她签在哪儿?签在“见证人”那一栏。
你猜怎么着?债权人拿着这张借条,把她列为共同被告,理由是:“见证人”签在借款人旁边,说明她知道这笔借款,且没有反对,构成默认的共同债务人。
我当时看完,差点把手里那盒已经凉透的外卖摔地上。
这不是扯淡吗?
但说实话,在实务里这种“擦边球”打法多得是。借条上签字的位置、字迹的大小、有没有按手印、签的是“见证人”还是“担保人”还是“共同借款人”——每一个细节,都可能是几十万上百万的差距。
我经手过一个更绝的。
男方让女方签一份“夫妻财产约定”,说是为了买房避税,约定婚后财产各自独立。女方签了。过了两年离婚,债权人跳出来说,婚姻关系存续期间男方借的钱,按照这个财产约定,女方不承担——但法院说,这个约定只对夫妻内部有效,不能对抗善意第三人。
女方当场在法庭上就炸了:“那我签这个有什么用?!”
有什么用?你问我?你签的时候怎么不问?
当然,这话我没说出口。我只是低头翻卷宗,假装在找什么东西。其实那页纸我已经看了三遍了,上面什么都没写。
我跟你说个判断标准,你记好了——
签字之前,先看清楚你签的是哪一栏。
“共同借款人”四个字,你签下去,这笔钱你就是连带责任人。债权人可以找你一个人要全部,你回头再去找你老公/老婆追偿——问题是,他要是没钱呢?
“担保人”或者“保证人”三个字,你签下去,你也跑不了。而且保证期间、保证方式(一般保证还是连带保证),这里面的坑比月球表面还多。
“见证人”呢?理论上你只是一个旁观的。但实务里——我刚才说了——债权人有一百种方法把你往“共同借款人”或者“事后追认”上靠。
你签的每一个字,都可能在法庭上变成捅向自己的刀。
钱去哪儿了,才是真正的分水岭

我有个客户,姓周。做小生意的。
老公在外面借了三百万,说是投资一个餐饮项目。周姐完全不知情。债权人起诉,要求夫妻共同偿还。
开庭那天,法官问债权人:这三百万,打到谁账上了?
债权人律师说:打给了借款人指定的一个账户。
法官又问:这个账户是谁的?
支支吾吾。
后来查出来——钱打到了一个女人名下。那个女人的银行卡流水显示,三百万进来当天,转走了两百八十万买了一套房,房子登记在那个女人名下。
周姐坐在旁听席上,脸都白了。
这个案子最后怎么判的?三百万全部认定为男方个人债务,周姐不用还。理由很简单——钱没有用于夫妻共同生活,也没有用于夫妻共同经营,跟周姐没有半毛钱关系。
但你知道周姐为了证明这一点,花了多少工夫吗?
银行流水调了两年。微信聊天记录翻了个底朝天。证人找了一圈。鉴定费、律师费、诉讼费加起来,小二十万。
赢了官司,也脱了一层皮。
所以你要问我,夫妻共同债务最核心的判断标准是什么,我会直接告诉你——
钱去哪儿了。
借条上写“装修”的,你得看有没有装修合同、建材发票、施工队证人。
借条上写“生意周转”的,你得看有没有营业执照、上下游合同、银行流水。
借条上写“给孩子交学费”的,你得看学校的缴费通知单、转账凭证。
别听对方说什么。看钱去了哪儿。
钱要是进了赌场、进了小三的房子、进了跟你毫无关系的账户——那对不起,这不叫夫妻共同债务,这叫个人债务。
谁举证,谁就有可能死在这上面

说句掏心窝子的话——夫妻共同债务这个领域,举证责任分配才是真正的修罗场。
你以为是“谁主张谁举证”这么简单?
没那么容易。
按照1064条的逻辑——
第一层,债权人主张是共同债务的,原则上他要先证明这属于“家庭日常生活需要”或者“夫妻共同生活/共同经营”。
第二层,如果你配偶跳出来说“这不是共同债务,是他个人的”,那么你配偶要举证证明这笔钱没有用于家庭生活或者共同经营。
你看,举证责任在双方之间来回跳。
实务里最血腥的场面,就是双方都拿不出完整的银行流水,法官只能根据现有证据和“日常生活经验法则”来推。
什么叫“日常生活经验法则”?
说白了就是法官觉得这笔钱更像干什么用的。
一笔五十万的借款,借条上写着“周转”。你说是夫妻共同经营,我说是我个人拿去炒币了——谁说得清?
炒币亏了,聊天记录删了,交易平台跑路了——你怎么证明?
我见过一个案子,双方当事人从早上九点吵到下午五点,就为了一笔三十万的借款到底是用在家庭装修还是男方赌博上。法官问债权人:钱打给谁了?债权人说打给男方了。问男方:钱花哪儿了?男方说记不清了。
记不清了。
三十万,记不清了。
最后法官判了共同债务。理由很简单:债权人完成了初步举证责任(借条+转账凭证),女方未能提供相反证据,承担举证不能的不利后果。
你看,不是女方借的钱,不是女方花的钱,但因为是婚内借的,因为女方拿不出证据证明“这钱跟我无关”,所以女方要一起还。
你说公平吗?
我不评价。我只是个坐在写字楼里给人擦屁股的法务。保温杯里的枸杞早就该换了,但一直没换。太忙了。
写到这里,凌晨两点二十六分。李姐的语音又跳出来一条,十八秒。
我没点开。我知道她会说什么。
“律师,我是不是要赔那套房子?”
我不知道。我真的不知道。因为那张借条上“见证人”那三个字,是她亲手签的。而法律,有时候就是这么不讲情面。
你要是问我怎么办……
别随便签字。千万别。
签之前,拍照。签之后,留证。转账记录别删。聊天记录别清。如果你已经签了,那就赶紧找个律师,把银行流水全部调出来,一笔一笔对。
别等到传票来了,才想起来问“这钱去哪儿了”。
到那时候,钱早就不在了。剩给你的,只有一张借条,和一个要跟你一起还钱的人。
