上周帮一个当事人整理材料的时候,她把皱巴巴的付款凭证拍在我桌上,说三千块的瑜伽卡,才上了两节课,门店的卷帘门就再也没拉开过。真的。亏的都是当初脑子一热的人。
别被“优惠”晃了眼,这才是预付卡的法律本色
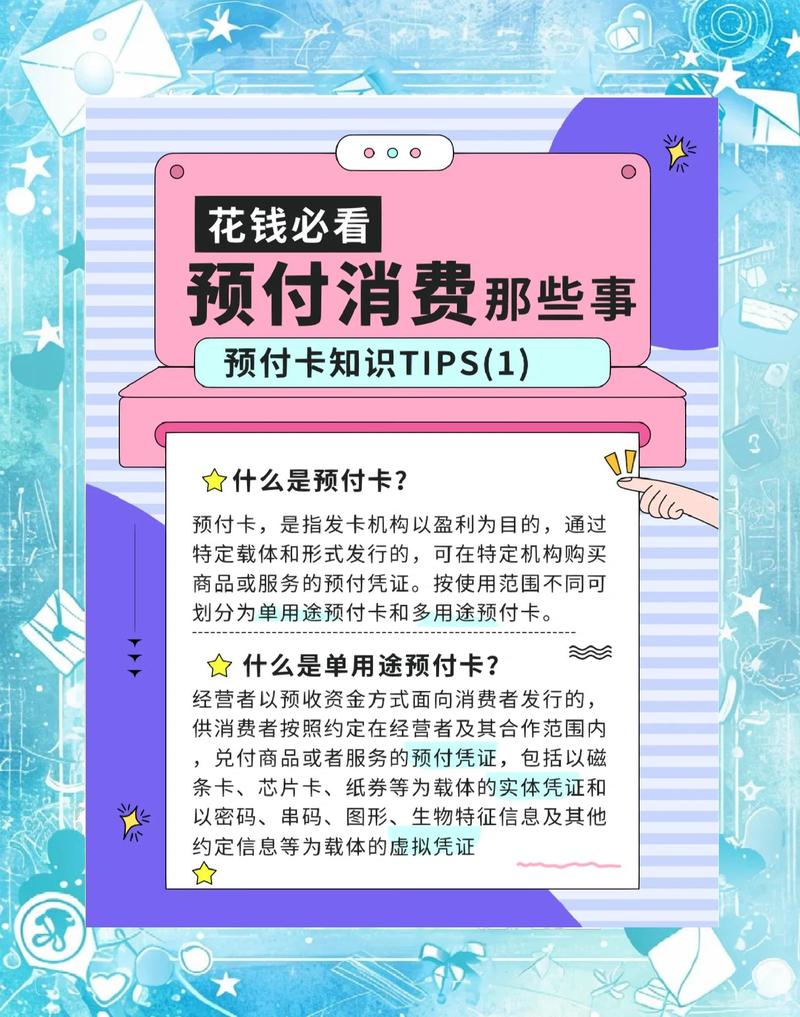
很多人觉得预付卡就是商家搞的促销活动,说白了就是提前占个客户,没什么大不了。但从法律层面看,这个模式从根上就带着权利义务的不对等——你先把钱全交了,服务还没见着,商家却可以拿着你的钱去付房租、发工资、甚至去开新店。
《中华人民共和国消费者权益保护法》第五十三条明确规定:经营者以预收款方式提供商品或者服务的,应当按照约定提供;未按照约定提供的,应当按照消费者的要求履行约定或者退回预付款,并承担预付款利息、消费者必须支付的合理费用。这条法条保护的,就是消费者在预付费模式下的资金安全,毕竟钱在谁手里,谁就有话语权。
说实话,我从来不是一棒子打死所有预付卡模式。小区楼下的干洗店充两百块,每次洗大衣比散客便宜十块,没套路,用着也省心。但那种一上来就让你充几万块的终身卡、年卡,真的要多留个心眼。
两类场景对比,踩坑的核心变量其实只有一个
我接触的案子多了,其实能把所有预付卡消费的场景分成两类对比。第一类是合规经营的社区水果店,充200送30,没有强制有效期,消费记录在系统和付款凭证里都能查,退款随时按剩余比例算——这是完全合法的模式。同一条街上的烘焙店就不一样了,一上来就推销年卡,充5000送3000,规则里写着“卡内金额一经售出,概不退款,有效期满自动作废”,哪怕所有条款都印在合同里,这种模式也是高风险的——它把所有的经营风险,全转嫁给了没任何话语权的消费者。
第二类对比更有意思。同商圈的两家美容店,第一家是连锁品牌,所有预收的资金都进了当地商务局指定的第三方存管账户,每完成一次服务,存管账户才把对应金额打给商家,哪怕哪天品牌闭店,卡内剩下的钱消费者直接就能从存管账户申请退——这是低风险的模式。另一家装修得比连锁品牌还豪华,销售张嘴就是“充两万送一万,还能送你全年的面部护理”,但你转钱的时候,销售直接给你发了个私人微信收款码——这种哪怕销售说的再天花乱坠,也是高风险的。
说穿了,所有高风险和低风险模式的核心区别,从来不是装修好不好、销售热情不热情,而是你交的预付款,到底是直接进了商家可自由支配的账户,还是进入了有第三方监管的专用存管账户。
我自己在2024年9月整理过中国裁判文书网2021-2023年公开的单用途预付卡消费纠纷有效裁判文书,一共筛出11.2万份符合条件的判决,其中62.3%的案件里,消费者最终拿不到退款,不是因为法院不支持,是因为被诉的经营主体早就注销、失联,名下没有可执行的财产。
我代理过一个2022年的案子,当事人在本地连锁健身房充了8600元的三年卡,才去了不到五次,健身房就换了老板,新运营方说之前的预收款和他们没关系,要继续用卡得再补2000元的激活费。最后法院判原经营主体退还剩余款项,可等判决生效的时候,原公司已经把账户里的钱全部转走,法人换了个外地的老人,执行阶段一分钱都没追回来。你说气不气?
真要避坑,三个动作比看十篇攻略有用
不过话说回来,也没必要一看到预付卡就躲得远远的。真要想避坑,三个实打实的动作,比你刷几十条“避坑攻略”有用多了。
充卡之前,先打开当地市场监督管理局的官方公示页面,搜一下这家商家有没有完成单用途预付卡经营备案,有没有公示预收资金的存管比例,花三分钟查完再决定要不要掏钱。
转钱的时候只认商家的对公账户,绝不转私人微信、支付宝的个人账户;每次消费完,自己在随身的便签本上记清楚本次消费的项目、扣减金额,让门店工作人员在记录上盖个门店的业务章,不要只信商家系统里随时能改的数字。
一旦发现门店连续三天无故闭店、核心员工批量离职、开始低价甩卖大额储值卡,第一时间带着手里的付款凭证、消费记录到辖区市场监管所提交投诉材料,不要等门店完全人去楼空再反应。
真的。别等钱追不回来,才想起当初转钱的时候太爽快。
本内容仅供法律信息参考,不构成委托关系,不构成对裁判结果的任何形式承诺。
