2026-10-12 07:19:54 分类:案例研讨
上个月帮朋友处理完一个咨询,我闷了快一周。
36岁的山东大哥,来杭州跑众包骑手刚满两年。每天早七晚十,除去风雨天,月入八千多,要养老家两个上学的娃,还有得病的老母亲。
那天他跑完晚高峰,回到出租屋洗了个澡,躺下就没再起来。医生说心源性猝死。
平台翻出系统记录,说我们每个月给他扣了保费,一块钱一天,买了意外险,去找保险公司吧。
家属找到保险公司,拿到的只有一张盖着红章的拒付通知书。
理由很标准:猝死属于疾病,不符合意外险“意外伤害”的赔付范围。
一块钱保费背后的文字游戏
 外卖骑手佣金保费扣费记录截图
说实话,这种一块钱一天的骑手意外险,我见过没有十桩也有八桩。
实际保费根本不是平台出的,全是从骑手每一笔佣金里自动扣的。你跑一单赚五块,平台直接扣走一毛当保费,凑下来一天一块。
骑手忙得连喝水的空都没有,谁会去点那个藏在APP角落五六层菜单里的保险条款看?
本案里的大哥,到死都没见过保单长什么样。
那保险公司卖的这个意外险,到底保什么?
说白了就是保你跑单路上被车撞,被人砍,这种明明白白的外来伤害。真要是累死了,猝死了,统统归到“疾病”范畴,一概不赔。
坑就在这。
平台用每月三十块的成本,把自己的用工责任撇得一干二净。保险公司收了保费,出了大事就拿预先埋好的免责条款拒赔。最后受伤的只有要钱办后事养家人的死者家属。
你说这不是两头吃吗?
“免责条款”真能当拒赔的挡箭牌?
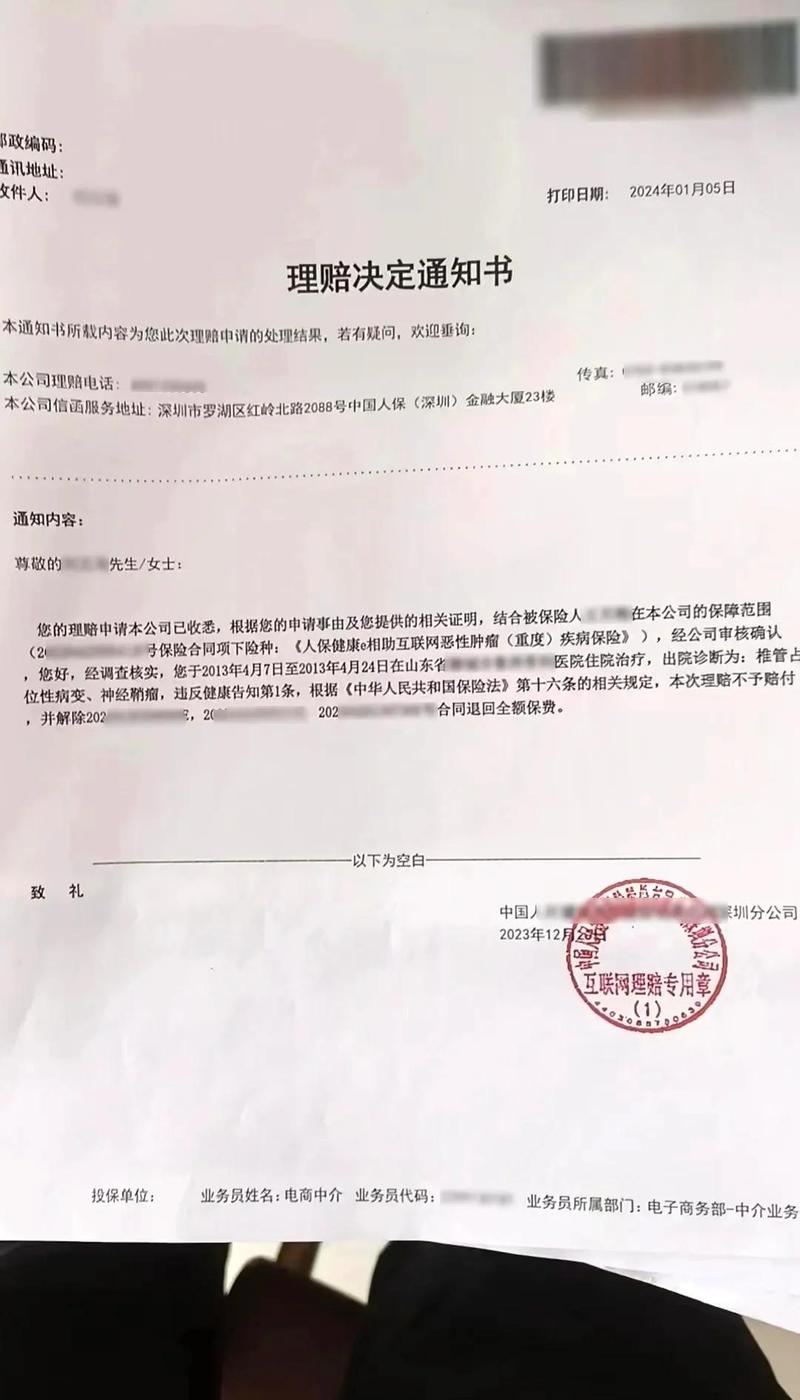 保险公司出具的保险理赔拒付通知书
很多人拿到拒付通知书,看到上面写着“根据本保单第X条免责条款”,立马就泄了气,觉得肯定是自己理亏,打官司也打不赢。
真的是这样吗?
我经手的好几个类似案子,最后都是消费者赢了。为什么?
因为我国保险法早就说清楚了,对于免除保险人责任的条款,保险人必须在投保的时候就对投保人做明确的提示和说明,没提示没说明的,这个条款根本不发生效力。
放到骑手这个案子里,太好打了。投保是平台自动扣的,电子保单存在平台服务器里,骑手连点开看的机会都没有,保险公司找谁提示去?
去年杭州判的那个几乎一模一样的案子,法院最后直接判保险公司全额赔付60万死亡赔偿金,就是这个道理。
别被保险公司拿条款吓住。很多拒赔,本质就是拿没尽到提示义务的格式条款蒙人。你不闹,不告,他就省下几十万。你真敢较真,他多半就得赔。
越来越多的新拒赔,正在考验旧规则
 越来越多的新拒赔,正在考验旧规则
不过话说回来,现在的保险理赔拒付,早就不止骑手猝死这一种新花样了。
我前阵子接触到一个案子,女生做了消费级基因检测,报告显示她有乳腺癌易感基因,她没当回事,后来去买重疾险,没填这个“病史”,真得了乳腺癌之后,保险公司直接拒赔,说她未如实告知。
可问题来了,基因检测的易感风险,算不算确诊的疾病?法律到现在都没有明确的说法。
还有网约车司机,自己买了私家车保险,出了事保险公司说你是平台派单营运,你投保的时候填的是非营运,直接拒赔。坑不坑?
还有做自媒体的,买了账号侵权险,真被告了侵权,保险公司说你的内容是洗稿,不属于保单保障范围,还是拒赔。
这些案子,放在十年前根本不存在。新业态长出了新的保险需求,可很多保险公司还是用旧规则埋坑,能拒就拒。
很多人说保险是两扇门,平时你随便进,出事它就锁门。这话难听,可放在很多拒赔案子里,真没说错。
你去看银保监会每年收到的投诉,排名第一的永远是理赔纠纷。一半以上都是拒付引起的。
说白了,保险公司吃的就是信息差,吃定了普通人嫌打官司麻烦,拖你三个月半年,大部分人都会自己放弃。
可这两年我明显感觉到,不一样了。
越来越多的人拿到拒付通知书第一反应不是认栽,是找律师,找银保监会投诉,告上法庭。法院也越来越倾向于站在弱势的投保人这边,毕竟,你收了人家保费,不能真出事就一推六二五对吧?
法律也在跟着这些案子一点点变丰满,原来模糊的地方,一个个判例下来,就清楚了。
就像最早的骑手拒赔案,现在已经成了很多同类案子的参考。说白了,普通人讨公道的过程,就是规则重新长大的过程。
真要是碰到保险理赔拒付,别先慌。拿好你的通知书,找个明白人问问,说不定你以为板上钉钉的拒赔,其实全是保险公司埋的坑。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:众包骑手猝死拒赔案:撕开新型用工下保险理赔拒付的隐形套路
文章链接:https://www.wuhanlihunlvshi.com/cases/2835.html
