2026-09-23 18:38:37 分类:案例研讨
上个月跟做劳动案的律师喝茶,她掏出刚拿到的判决书,语气还是气乎乎的。
张师傅,42岁,杭州的网约车司机,跑了五年夜车,去年冬天跑完早高峰,停在小区楼下再也没醒过来。心梗走的。留下老婆带个上初中的孩子,还有八十多的老母亲。
料理完后事,折腾了快一年,才从平台那边拿到当初说“免费给司机投保”的意外险保单信息。找保险公司理赔,人家直接甩条款:出险后超过两年不索赔,权利消灭。这时候已经超了三个多月。
谁规定出事两年内必须报案?
很多人买保险都见过这条:出险后两年内不行使权利,视为放弃。不少人以为这是法律明文规定的,其实根本不是。
保险法说的两年,是诉讼时效,超过时效只是对方可以提抗辩,不是直接消灭你的索赔权利。更关键的是,时效起算点从来都不是“出事那天”,是你“知道权利被侵害那天”。
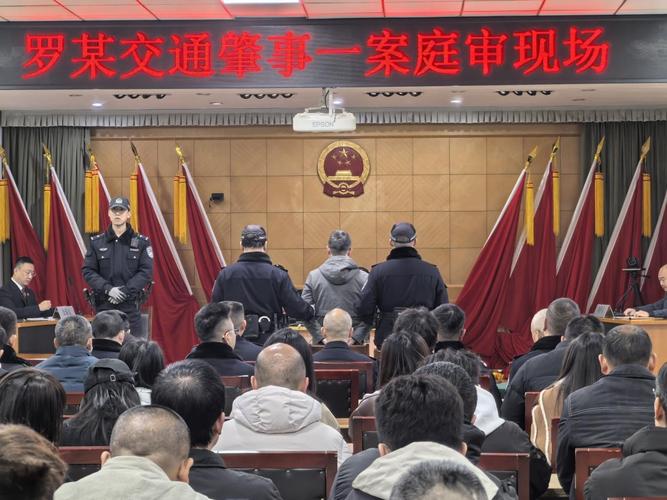 网约车司机意外险理赔时效争议庭审现场
说白了,你都不知道自己有这份保险,怎么要求你及时索赔?
这个案子里,张师傅从入职到出事,从来没收到过平台发的保单通知。保单藏在平台个人中心五六层菜单之后,字体比蚂蚁还小,一个天天盯着路况跑的司机,哪有空翻这种犄角旮旯?
说实话,换你你会翻吗?平台说我给你买了,但是不告诉你在哪,不给你发任何提醒,出事了反过来怪你没及时找。这逻辑,站得住脚吗?
为什么新就业群体总踩这个坑?
这真不是张师傅一个人的遭遇。我见过外卖骑手车祸,家属半年后才知道平台给买了意外险;见过同城货运司机猝死,平台拖了快一年才把保单信息给家属,转头保险公司就拿超时效拒赔。
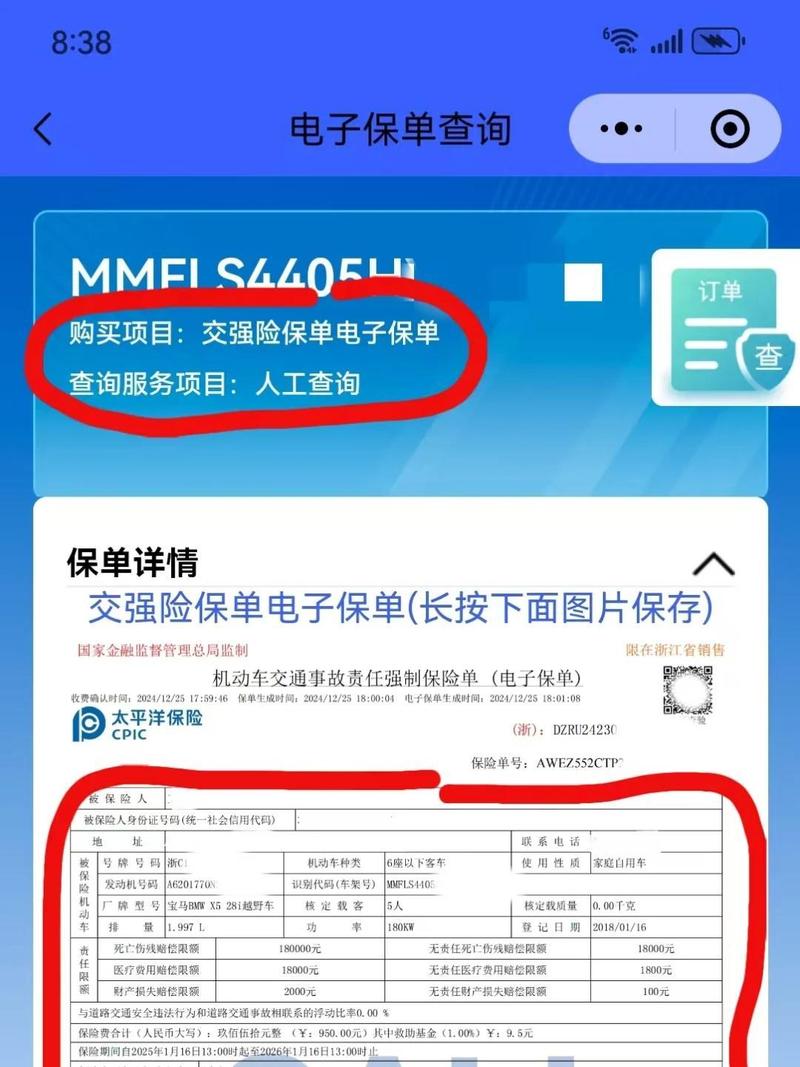 网约车平台个人中心隐藏保单入口截图
这里的核心问题哪是时效争议?是信息不对称下的不公平格式条款。
传统保险,你自己掏钱买,自己手里攥着保单,知道保障内容知道怎么报案,要求你及时索赔没问题。可现在呢?平台给灵活就业者买的意外险,保费其实是从司机每单抽成里偷偷扣的,美其名曰“企业赠送”,保单却锁在平台的数据库里,司机看不见摸不着,连什么时候生效什么时候到期都摸不清。
出了事,家属哭都哭晕了,哪能刚办完丧事就立马想到翻APP找保险?等缓过劲来处理完外债、安顿好老人孩子,三五个月大半年过去了,刚好掉进保险公司挖好的时效坑里。
太鸡贼了。
不过话说回来,保险公司不是不知道这个逻辑,就是故意这么写条款,能赖掉一个是一个,毕竟一笔意外险赔偿大几十万,赖掉就是纯利润。
规则得跟着人走,不是反过来
 规则得跟着人走,不是反过来
这个案子最后法院怎么判的?法官直接不认那条时效条款,说它不合理排除了被保险人的主要权利,属于无效格式条款。时效的起算点,应当从家属知道这份保险存在的时候开始算,不是从出事那天算。最后判保险公司赔了整整60万。
拿到赔偿那天,张师傅老婆给律师发消息说,终于能把借的丧葬费还了,孩子的高中择校费也凑够了。听完这话,半天说不出话。
现在翻裁判文书网,搜“理赔时效争议 灵活就业”,能搜出上百份判决书,差不多一半都判保险公司输了。越来越多的法官不在揪着“出险之日起算”的旧文本,而是悄悄把起算点挪到了“知道保险之日”。
这不是乱改规则,是法律本来就该跟着人的生活走。你想想,家里刚走了顶梁柱,你是先忙着办丧事安顿家人,还是先忙着翻APP找保险索赔?换谁都会选前者吧?那些拿着印刷于几十年前的条款,硬说“你超期了所以一分不赔”的,本质就是没把新就业群体的权益当回事。
很多人说法律总是滞后的,其实不是法律滞后,是太多既得利益者抱着旧规则的空子不放,总想欺负普通人不懂法。生活早就变了,三分之一的劳动者都进了灵活就业的队伍,保单藏在APP里,权利握在平台手里,旧的理赔时效规则,本来就该跟着变。
吵来吵去的理赔时效争议,说白了就是一件事:旧鞋子,已经装不下新脚了。总得换,对吧?
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:网约车司机猝死引发的理赔时效争议:旧规则卡不住新就业的脚
文章链接:https://www.wuhanlihunlvshi.com/cases/2252.html
