凌晨一点四十七,微信又震。客户财务总监发来十七条语音,每条六十秒。我不用点开都知道内容,前面五条骂稽查,中间八条问能不能告,最后四条问“你们律师到底有没有关系”。我把手机扣在桌上,桌上外卖盒还没扔,红油凝成一层白。打印机卡纸,卡的是那份《税务处理决定书》复印件,纸角卷着,像被谁咬过。
老板在群里@我:这个纳税争议复议的期限没问题吧?明天客户要签诉讼方案。 我盯着“诉讼方案”四个字,血压直接上来了。诉讼?直接起诉?姐,这个真不行。
半夜的六十秒语音方阵,绕不开一个前置
客户是南京一家做设备贸易的小公司。上游走逃,他们取得的专票被认定异常,进项转出,补增值税、附加税、滞纳金,外加罚款。金额不算天文,但现金流紧,老板说账上就剩发工资的钱。他第一反应:找法院。第二反应:找关系。第三反应:发六十秒语音。
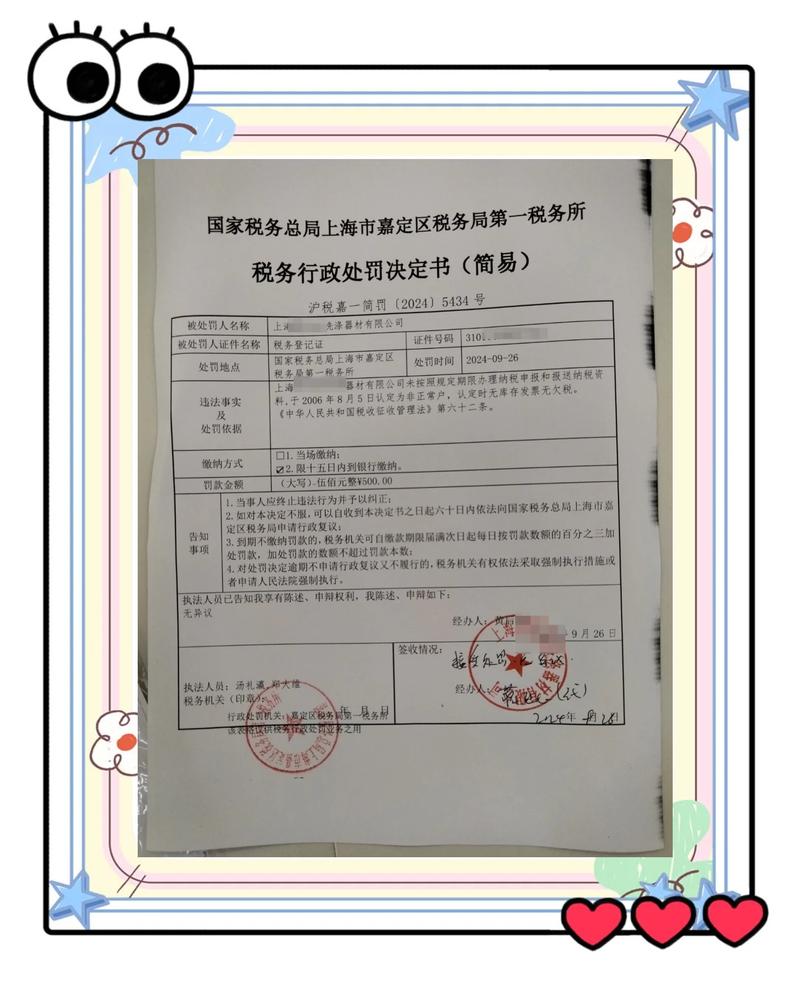
我回了一句:纳税争议,复议前置。 不是可选项。对征税行为不服,得先向税务机关申请行政复议,对复议决定不服,才能去法院。处罚决定不服,倒是可以复议也可以诉讼。问题在于,他们收到的《税务处理决定书》里补税、滞纳金属于征税行为,罚款属于处罚。混在一起,像把辣椒和糖倒进一个罐子,不能拿勺子随便舀。
老板语音里吼:那我先把罚款交了,直接告补税行不行?我说不行。人家法条写得清楚,同税务机关在纳税上发生争议,必须先依照决定缴纳税款及滞纳金,或者提供相应担保,然后才能申请行政复议。这还不算完。缴清税款和滞纳金以后,或者担保得到作出具体行政行为的税务机关确认之日起,60日内提出复议申请。注意,是“之日起”,不是“收到决定之日起”。很多当事人就死在这个起算点上,还以为自己有一个月慢慢想。
客户财务说:我们可以提供担保,厂房抵押行吗?我回:先问稽查局认不认。担保不是你在微信里说“我拿房子押给你”就完事。要确认,要盖章,要文件。她说老板不想缴钱,觉得缴了就等于认了。我叹口气。缴税不等于认命。它是复议的门票。你不买票,连门都进不去。法院也不收你这种“我没缴但我委屈”的案子。
那个“可”字,和税款一起卡在打印机里

第二天早会,老板拿着客户转来的文书,说末尾不是写了“可依法申请行政复议”吗?我凑过去看。确实写了。行政机关文书最爱写这句,礼貌、完整、无懈可击。但“可”字不是“可以跳过缴款”。它只是一个权利提示。现实操作里,你拿着这张纸去复议,窗口第一句问:税款缴了吗?滞纳金缴了吗?担保确认了吗? 没缴,材料收都不收。你说文书上没写必须先缴?你说你问过12366?窗口小姑娘只会把《税收征收管理法》第八十八条推到你面前。你跟她吵,没意义。她也是打工人。
更坑的是,客户第七版情况说明里,财务偷偷加了一个“可”字。原话是“我司应在收到决定后申请复议”,她改成“我司可在收到决定后申请复议”。法务的雷达瞬间响了。可,还是应?差一个字,责任差一条。她说想留点余地。我说这不是余地,这是给稽查局递刀。你承认你收到决定,又不承认你该在期限内动作,回头复议机关一句“超期”,你哭都找不到调。
我让她把“可”删掉,改回事实陈述。她问会不会太硬。我说,在税案里,含糊比硬更危险。你可以在商业谈判里和稀泥,在复议期限上和稀泥,等于自己把诉权扔进碎纸机。
担保确认书盖到第三个章,我才发现起算点不是收到决定那天
那周我跑了三趟税务局。第一次,担保申请模板不对,要写担保方式、担保范围、担保期限、担保财产价值。第二次,评估报告少一页,窗口说不行。第三次,终于收件。回来路上我在地铁里改复议申请书,手机备忘录里全是“请求撤销”“确认违法”“责令退还”。旁边大哥挤到我,我差点把“滞纳金”打成“滞纳金金”。
这里有个要命的点:复议申请期限的起算,和你收到决定书那天,可能不是同一天。 征税行为要先缴税或担保确认,确认之后才开始算那60天。但你别因此就觉得可以拖。缴款和担保本身要时间,稽查局确认也要时间,一拖,证据凉了,账也凉了。而且,如果对处罚决定不服,处罚决定的复议期限是从知道处罚决定之日起60日。两个期限可能并行,也可能错开。你得列时间轴,不然漏一个,另一个就超期。
复议机关是谁?别以为都是市局。对各级税务局的稽查局作出的具体行政行为不服,向所属税务局申请复议。对税务所、分局?看权限。对市局稽查局?通常向市局。具体看《税务行政复议规则》和当地公告。我当年第一次写,把复议机关写成省局,被老板骂了半小时。后来学乖了,先查被申请人是谁,再查对应复议机关,最后核对收件地址和邮编。别笑,真有寄错地址导致超期的。EMS单号都救不了你。
别把复议当走过场,证据目录能救命

客户一开始只想写“我不服”。我说你写三千个“不服”也没用。复议要看事实、证据、法律依据、程序。我们要证明什么?上游走逃,不代表我们恶意取得。合同、付款凭证、物流单、入库单、聊天记录、银行流水、发票认证抵扣时间、货物实际使用情况。能让稽查局认定“善意取得”的要素,得一条条摆出来。你说你真实交易,发票是人家开的,钱是打给人家公户的,货也收到了,那就把链条补齐。空口说“我们是无辜的”,在复议里约等于没说。
还有程序。稽查局有没有发《税务检查通知书》?有没有出示执法证件?《税务处理决定书》有没有告知复议权利、复议机关、申请期限?送达回证谁签的?日期对不对?这些细节平时看着烦,到了复议就是突破口。我见过一个案子,送达程序有瑕疵,复议机关虽然没直接撤销,但压力给到了,后面和解金额降了一截。不是每个瑕疵都能翻盘,但你连瑕疵都没找,就等着被按在地上摩擦。
老板又@我:能不能和解?我说可以。复议期间,申请人和被申请人可以和解,复议机关也可以调解。但和解不是菜市场砍价。你要拿得出理由,算得清金额,担得了责任。客户问,那滞纳金能不能免?我说,看情况。因税务机关责任导致少缴,追征期和滞纳金规则不同;因纳税人计算错误等失误,也有追征期限;偷税、抗税、骗税,无限期追征,滞纳金不豁免。 你把性质定错了,后面全错。别自己在情况说明里写“我司因财务疏忽”,这四个字有时候就是给偷税递梯子。也不是让你撒谎,是让你把法律定性看清楚再下笔。
后来复议申请交上去。窗口收了材料,给了回执。我回到工位,保温杯里的枸杞早泡烂了,水面上浮着一层灰。外卖盒扔了,打印机换了纸。客户又发语音,这次是问“复议要多久”。我说,一般60日内作出复议决定,情况复杂可以延长,延长期限最多不超过30日。她问,那期间要缴罚款吗?我说,罚款决定不因复议停止执行,除非符合法定情形,可以申请停止执行。但征税行为那边,你已经缴了或担保了。别指望一申请复议,所有执行都按暂停键。
她最后说:那我们就等?我说,不是干等。补证据,准备听证,盯住时间,和主办人保持沟通。复议不是许愿池。它是把税务局的逻辑拆开、逐条对打的地方。你手里没材料,嘴里没条文,情绪再大,也只是深夜六十秒语音方阵里的背景音。
凌晨两点十七,我关电脑。微信未读从十七条变成二十三条。老板在群里发了个“辛苦”。我没回。只把《税务行政复议申请期限表》又看了一遍。日光灯管嗡嗡响,像滞纳金每天在涨。真烦。但这就是纳税争议复议,不浪漫,不温情,只有缴款凭证、担保确认书、证据目录,和那些被删了又打、打了又删的“姐,这个真不行”。
